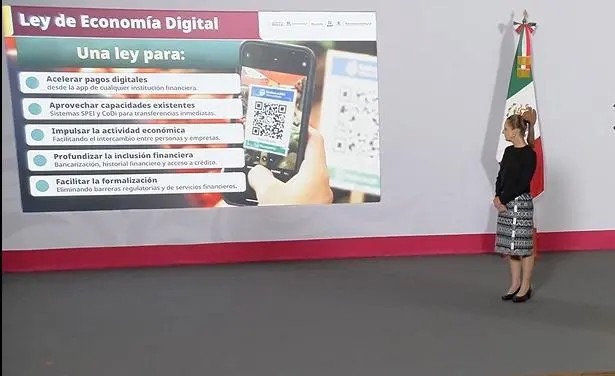
La aprobación de la Ley de Economía Digital para Pagos Digitales y Electrónicos representa un cambio relevante en la relación entre actividad económica, sistema financiero y regulación estatal. Su objetivo es acelerar la adopción de medios de pago digitales, cerrar brechas de infraestructura y facilitar que personas, empresas y autoridades puedan realizar operaciones mediante transferencias, tarjetas, códigos QR y otras tecnologías. El Senado aprobó el proyecto el 20 de octubre de 2026 y lo turnó al Ejecutivo.
El objetivo de digitalizar los pagos es difícilmente cuestionable desde una perspectiva económica. La trazabilidad de las operaciones, la reducción de costos asociados al manejo de efectivo, la eficiencia en la conciliación y la posibilidad de ampliar la inclusión financiera son beneficios potenciales evidentes. El problema jurídico y financiero aparece en otro punto: la ley permite que la Secretaría de Hacienda determine los sectores y actividades en los que los medios de pago digitales podrán convertirse en la única forma de pago.
Ahí se encuentra el verdadero debate constitucional.
El artículo 13 otorga a Hacienda la facultad de determinar los sectores estratégicos y actividades relevantes sujetos a esta modalidad, mientras que el artículo 14 remite a las autoridades competentes la emisión de las disposiciones necesarias para establecer condiciones, requisitos y obligaciones. Además, los transitorios contemplan un plazo de 15 días hábiles para la primera determinación de sectores y otro plazo para la emisión de las reglas correspondientes.
Desde una perspectiva constitucional, la cuestión no consiste en determinar si el Estado puede promover los pagos digitales. Evidentemente puede hacerlo. La cuestión es hasta dónde puede delegar en una autoridad administrativa la determinación de una restricción que incide directamente en la forma en que los particulares pueden desarrollar actividades comerciales.
El principio de legalidad y la reserva de ley adquieren aquí especial relevancia. Una regulación administrativa puede desarrollar una ley, pero no debería sustituir al legislador en la definición de los elementos esenciales de una restricción económica. Por ello, será necesario analizar si la Ley establece parámetros suficientemente objetivos para que Hacienda determine qué sectores quedarán sujetos a la exclusividad de los pagos digitales, o si, por el contrario, deja un margen de discrecionalidad demasiado amplio.
Esto no significa que la ley sea automáticamente inconstitucional. La eventual controversia dependerá del contenido concreto de la legislación, de las disposiciones administrativas que se emitan y, en su caso, de la afectación específica que produzcan sobre los particulares.
Desde el punto de vista financiero, el asunto tampoco es menor. Digitalizar una transacción no significa eliminar su costo; significa modificarlo. El efectivo genera gastos de traslado, seguridad, custodia y conciliación. Los medios electrónicos sustituyen parte de esos costos por comisiones, infraestructura tecnológica, conectividad, procesamiento, prevención de fraude, contracargos y dependencia de terceros proveedores.
El impacto será particularmente relevante para negocios con márgenes reducidos. Una comisión aparentemente marginal puede tener un efecto significativo cuando se aplica sobre grandes volúmenes de operaciones o sobre actividades cuyo margen operativo es estrecho. La obligación regulatoria puede terminar trasladándose al consumidor mediante mayores precios, al comerciante mediante una reducción de margen o al intermediario mediante una presión competitiva sobre sus tarifas.
Existe además una dimensión fiscal. La digitalización incrementará la trazabilidad de los flujos económicos y facilitará el contraste entre operaciones bancarias, facturación, contabilidad y declaraciones fiscales. Sin embargo, trazabilidad no equivale automáticamente a ingreso gravable. Una transferencia puede representar una venta, pero también un préstamo, una aportación de capital, un reembolso o una transferencia entre cuentas propias. La mayor disponibilidad de información no sustituye la calificación jurídica y fiscal de cada operación.
Otro aspecto relevante es la resiliencia. La propia ley contempla que, ante contingencias que imposibiliten la recepción de pagos digitales, pueda utilizarse efectivo o cheque. Esto reconoce implícitamente que una economía digital depende de infraestructura tecnológica, conectividad, sistemas financieros y proveedores cuya disponibilidad no es absoluta.
Por ello, la regulación secundaria será determinante. Para las empresas no bastará con conocer la ley: será indispensable identificar qué sectores serán incluidos, cuáles serán las condiciones de operación, qué excepciones existirán, cómo se acreditarán las contingencias y cuáles serán las consecuencias del incumplimiento.
Desde una perspectiva de inversión, la principal preocupación puede resumirse en una palabra: incertidumbre. Una empresa puede incorporar a sus modelos financieros una obligación regulatoria cuando conoce su alcance, costo y permanencia. Lo que resulta más difícil de valorar es una facultad administrativa cuyo impacto económico dependerá de decisiones posteriores.
La Ley de Economía Digital puede convertirse en una herramienta eficaz para modernizar el sistema de pagos mexicano. Pero su éxito dependerá de que la transición digital no se construya sobre facultades administrativas excesivamente abiertas.
El punto central no es defender al efectivo frente a la tecnología. Es garantizar que una transformación financiera de esta magnitud se realice bajo reglas predecibles, objetivas, proporcionales y suficientemente determinadas por la ley.
En última instancia, el reto consiste en encontrar el equilibrio entre dos necesidades igualmente legítimas: una economía más digital y un Estado sujeto a límites jurídicos claros. La digitalización puede ser inevitable; la discrecionalidad regulatoria, no.